Pencatatan Pembelian Aset Tetap di ERP: Panduan Lengkap Otomatis & Akurat
Pencatatan pembelian aset tetap dalam sistem ERP adalah proses akuntansi terintegrasi untuk mencatat perolehan aset jangka panjang—seperti mesin, kendaraan, atau peralatan—beserta perhitungan penyusutannya secara otomatis dan periodik. Dalam sistem ERP modern, pencatatan pembelian aset tetap meliputi nilai perolehan, metode penyusutan, masa manfaat, dan jurnal akuntansi yang semuanya tercatat dalam satu alur otomatis tanpa input manual. Erzap, sistem ERP buatan Indonesia, menyediakan modul aset tetap yang menghitung penyusutan dan membuat jurnal secara otomatis setiap periode.
⏱ Estimasi baca: 7 menit
Bayangkan ini: akhir bulan, tim keuangan Anda sibuk menutup buku, lalu menyadari ada empat aset baru yang dibeli sepanjang bulan—mesin jahit, komputer kasir, genset cadangan, dan kendaraan operasional—yang belum satu pun dihitung penyusutannya. File Excel dibuka, rumus dicek satu per satu, angka diketik manual ke jurnal akuntansi. Satu kolom salah, satu jurnal terlewat, dan laporan keuangan bulan ini tidak bisa dipercaya sepenuhnya. Ini bukan skenario langka—ini rutinitas bulanan bagi banyak UKM yang mengelola aset tetap secara manual.
Pertanyaan yang Paling Sering Ditanyakan tentang Aset Tetap di Bisnis UKM
Apa bedanya mencatat pembelian aset tetap dengan mencatat pembelian barang biasa?
Pembelian barang dagang langsung masuk sebagai biaya atau stok—selesai. Pembelian aset tetap berbeda: nilainya tidak langsung diakui sebagai beban, melainkan dialokasikan secara bertahap selama masa manfaat aset melalui proses yang disebut penyusutan (depreciation). Artinya, sebuah mesin senilai Rp 120 juta dengan masa manfaat 10 tahun tidak dicatat sebagai beban Rp 120 juta di bulan pembelian, melainkan Rp 1 juta per bulan selama 120 bulan.
Ini penting karena berpengaruh langsung pada laporan laba rugi dan neraca. Jika Anda mencatat seluruh nilai aset sebagai beban di bulan pembelian, laba bisnis Anda akan terlihat sangat kecil (atau bahkan rugi) di bulan itu, lalu terlihat sangat besar di bulan-bulan berikutnya—padahal kondisi bisnis tidak berubah drastis. Akuntansi yang benar mensyaratkan prinsip matching: beban diakui pada periode yang sama dengan manfaat ekonominya diterima.
Sesuai definisi aset tetap dalam akuntansi, aset dikategorikan sebagai aset tetap jika memiliki masa manfaat lebih dari satu tahun, digunakan dalam operasional bisnis, dan tidak dimaksudkan untuk dijual kembali dalam jangka pendek. Contoh: mesin produksi, kendaraan, bangunan, peralatan kantor, dan komputer.
Metode penyusutan mana yang tepat untuk bisnis saya: garis lurus atau saldo menurun?
Metode garis lurus (straight-line) membagi nilai aset secara merata sepanjang masa manfaat. Cocok untuk aset yang memberikan manfaat relatif konsisten dari tahun ke tahun—misalnya komputer kantor, furnitur, atau bangunan. Rumusnya sederhana: (Nilai Perolehan − Nilai Sisa) ÷ Masa Manfaat.
Metode saldo menurun (declining balance) menghasilkan beban penyusutan yang lebih besar di awal dan semakin kecil di periode berikutnya. Metode ini mencerminkan realitas aset yang nilainya turun lebih cepat di tahun-tahun awal—seperti kendaraan atau mesin berat. Regulasi pajak Indonesia (PMK tentang penyusutan fiskal) juga mengakui kedua metode ini, sehingga pilihan metode berdampak pada perhitungan pajak penghasilan Anda.
Rekomendasi praktis: gunakan metode garis lurus untuk aset yang pola manfaatnya stabil, dan saldo menurun untuk aset teknologi atau kendaraan yang cepat terdepresiasi di pasar. Yang terpenting: konsisten. Sekali Anda memilih metode untuk kategori aset tertentu, terapkan secara konsisten agar laporan keuangan dapat diperbandingkan antar periode.
Apa risiko nyata jika penyusutan aset tidak dicatat dengan benar?
Risiko pertama adalah distorsi laporan keuangan. Nilai aset di neraca bisa lebih tinggi dari nilai sebenarnya (overstatement), sementara beban penyusutan yang tidak tercatat membuat laba terlihat lebih besar dari kondisi riil. Ini berbahaya jika Anda menggunakan laporan keuangan sebagai dasar pengambilan keputusan investasi atau pengajuan kredit ke bank.
Risiko kedua adalah masalah pajak. Penyusutan aset adalah salah satu komponen pengurang penghasilan kena pajak. Jika tidak dicatat dengan benar, Anda bisa membayar pajak lebih besar dari yang seharusnya—atau sebaliknya, menghadapi koreksi fiskal dari otoritas pajak jika metode yang digunakan tidak sesuai ketentuan. Sesuai panduan Direktorat Jenderal Pajak, penyusutan fiskal memiliki aturan masa manfaat dan metode yang spesifik per kelompok aset.
Risiko ketiga, yang sering diabaikan: Anda tidak tahu kapan aset perlu diganti. Tanpa tracking nilai buku yang akurat per periode, bisnis kehilangan visibilitas terhadap kondisi aset. Ketika mesin tiba-tiba rusak dan nilai bukunya sudah nol sejak dua tahun lalu, itu bukan kejutan—tapi harusnya sudah terencana dalam anggaran penggantian aset.
Rp 1 Juta/Bulan
Itulah beban penyusutan yang sering "lupa" dicatat—dari satu mesin seharga Rp 120 juta dengan masa manfaat 10 tahun. Dikalikan empat atau lima aset, angka yang terlewat dalam laporan keuangan bisa sangat signifikan.
Ilustrasi: Bisnis Bengkel yang Kehilangan Jejak Nilai Aset
Sebuah usaha bengkel skala menengah memiliki lebih dari sepuluh aset tetap aktif: dua unit lift kendaraan, kompresor, mesin balancing, set peralatan servis, hingga kendaraan operasional. Setiap tahun ada aset baru yang dibeli, dan beberapa aset lama yang sudah habis masa manfaatnya masih tercatat di neraca dengan nilai buku yang tidak nol—karena penyusutan bulan-bulan terakhir terlewat dicatat.
Tim keuangan mengelola penyusutan di spreadsheet terpisah dari sistem kasir dan pembelian. Setiap bulan harus membuka file Excel, mengecek rumus, menghitung nilai penyusutan masing-masing aset, lalu memasukkan angkanya ke jurnal akuntansi secara manual. Proses ini memakan waktu hampir setengah hari kerja—dan rentan kesalahan ketik. Beberapa bulan saat kesibukan operasional tinggi, jurnal penyusutan sama sekali tidak dijalankan.
Ketika mencoba mengajukan kredit modal kerja ke bank, laporan neraca yang disajikan memperlihatkan nilai aset yang tidak konsisten antar periode. Pihak bank mempertanyakan selisih nilai buku aset antara laporan triwulan satu dan triwulan dua. Proses pengajuan pun tertunda karena harus merekonstruksi data penyusutan dari awal.
Setelah beralih menggunakan Erzap, bisnis ini mencatat pembelian mesin produksi senilai Rp 500 juta langsung melalui modul Aset. Metode penyusutan garis lurus dipilih dengan masa manfaat 10 tahun. Sejak saat itu, setiap bulan sistem secara otomatis membuat jurnal penyusutan senilai Rp 4,17 juta dan memperbarui nilai buku aset di neraca—tanpa perlu ada yang membuka Excel, menghitung, atau mengetik angka secara manual. Lihat panduan lengkapnya di cara pencatatan pembelian aset tetap di Erzap.
Perbandingan: Kelola Aset Tetap Manual vs. dengan Sistem ERP
| Aspek | Cara Manual (Excel) | Dengan Erzap ERP |
|---|---|---|
| Pencatatan pembelian aset | Input manual ke spreadsheet terpisah | Terintegrasi dengan modul pembelian dan akuntansi |
| Perhitungan penyusutan | Rumus Excel, dihitung ulang tiap bulan | Otomatis berdasarkan metode dan masa manfaat yang dipilih |
| Jurnal akuntansi penyusutan | Diinput manual, sering terlewat | Dibuat otomatis setiap periode tanpa intervensi manual |
| Tracking nilai buku aset | Perlu buka file Excel, tidak real-time | Tersedia real-time di sistem kapan saja |
| Serial number aset | Dicatat terpisah atau tidak dicatat | Terdukung langsung di modul aset |
| Risiko kesalahan | Tinggi — human error, rumus terhapus, file hilang | Rendah — sistem terkontrol dan teraudit |
| Laporan aset per periode | Harus dibuat manual | Tersedia langsung dari sistem |
Cara Mencatat Pembelian Aset Tetap di Erzap: Langkah demi Langkah
Berikut alur pencatatan aset tetap di Erzap yang dapat Anda ikuti mulai hari pertama pembelian aset:
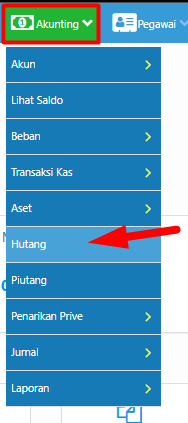
- Buka menu Aset → Pembelian Aset. Modul ini terpisah dari pembelian barang dagang biasa, sehingga aset tetap tidak bercampur dengan stok operasional.
- Klik Catat Pembelian Aset Baru. Anda akan masuk ke formulir pencatatan dengan kolom-kolom yang terstruktur sesuai standar akuntansi aset tetap.
- Pilih produk/jenis aset dan supplier. Jenis aset menentukan akun neraca yang digunakan. Supplier tercatat untuk keperluan penelusuran dan hutang pembelian jika transaksi dilakukan secara kredit.
- Isi nilai pembelian dan tanggal perolehan. Tanggal perolehan menentukan kapan penyusutan pertama mulai dihitung—pastikan diisi akurat sesuai tanggal faktur atau serah terima aset.
- Tentukan metode penyusutan dan masa manfaat. Pilih antara garis lurus atau saldo menurun, lalu isi masa manfaat dalam bulan atau tahun. Erzap akan otomatis menghitung jadwal penyusutan per periode berdasarkan input ini.
- Simpan — sistem otomatis membuat jadwal penyusutan. Setelah disimpan, Erzap langsung menghasilkan tabel jadwal penyusutan lengkap dari periode pertama hingga aset habis terdepresiasi. Tidak perlu menghitung apa pun secara manual.
- Jalankan Penyusutan Manual untuk periode tertentu jika diperlukan. Di akhir setiap bulan atau periode akuntansi, Anda cukup menjalankan proses penyusutan—sistem akan membuat jurnal akuntansi yang sesuai secara otomatis dan memperbarui nilai buku aset di neraca.
Dengan alur ini, tidak ada lagi jurnal penyusutan yang terlewat, tidak ada spreadsheet yang perlu diperbarui manual, dan nilai buku aset di laporan keuangan Anda selalu mencerminkan kondisi terkini.
FAQ: Pertanyaan Lain yang Sering Muncul
Apakah sistem ERP bisa menangani aset dengan serial number?
Ya. Di Erzap, pencatatan aset tetap mendukung input serial number untuk setiap unit aset. Ini penting untuk aset seperti komputer, mesin dengan nomor seri unik, atau kendaraan dengan nomor rangka dan mesin. Dengan serial number tercatat di sistem, penelusuran aset menjadi jauh lebih mudah—terutama saat audit atau saat perlu mengidentifikasi aset tertentu di lapangan.
Bagaimana jika saya membeli aset secara kredit atau cicilan?
Nilai perolehan aset tetap dicatat berdasarkan harga beli penuh, terlepas dari cara pembayarannya. Jika pembelian dilakukan secara kredit, kewajiban (hutang) kepada supplier tercatat terpisah. Penyusutan tetap dihitung berdasarkan nilai penuh aset sejak tanggal perolehan—bukan berdasarkan berapa yang sudah dibayarkan. Ini sesuai dengan prinsip akuntansi yang berlaku umum.
Bisakah saya mencatat aset yang sudah dibeli sebelum menggunakan sistem ERP?
Bisa. Anda dapat memasukkan aset lama dengan nilai buku saat ini (bukan nilai perolehan awal) dan menyesuaikan masa manfaat yang tersisa. Dengan cara ini, sistem akan melanjutkan perhitungan penyusutan dari titik yang benar tanpa harus merekonstruksi seluruh histori aset dari awal. Pastikan data nilai buku dan masa manfaat tersisa sudah disiapkan sebelum migrasi.
Apakah jurnal penyusutan yang dibuat otomatis sudah sesuai dengan standar akuntansi Indonesia?
Jurnal yang dihasilkan Erzap mengikuti struktur akuntansi standar: debit ke akun Beban Penyusutan dan kredit ke akun Akumulasi Penyusutan. Akun-akun ini dapat disesuaikan dengan chart of accounts bisnis Anda. Untuk keperluan pajak, pastikan metode dan masa manfaat yang Anda input sesuai dengan ketentuan penyusutan fiskal yang berlaku—karena penyusutan komersial dan fiskal bisa berbeda.
Apakah Ini Relevan untuk Bisnis Anda?
Jika bisnis Anda sudah memiliki beberapa aset tetap aktif dan masih mengandalkan Excel untuk menghitung penyusutan setiap bulan, ada baiknya mempertimbangkan apakah cara kerja itu masih efisien seiring pertumbuhan bisnis. Semakin banyak aset yang dikelola, semakin besar risiko kesalahan dan semakin besar waktu yang terbuang untuk pekerjaan yang sebenarnya bisa diotomasi. Coba rasakan perbedaannya langsung dengan Coba Erzap Gratis 14 Hari — tidak perlu komitmen, tidak perlu kartu kredit.