Jurnal Terjadwal Berulang Akuntansi ERP: Solusi Beban Rutin Lupa Dicatat
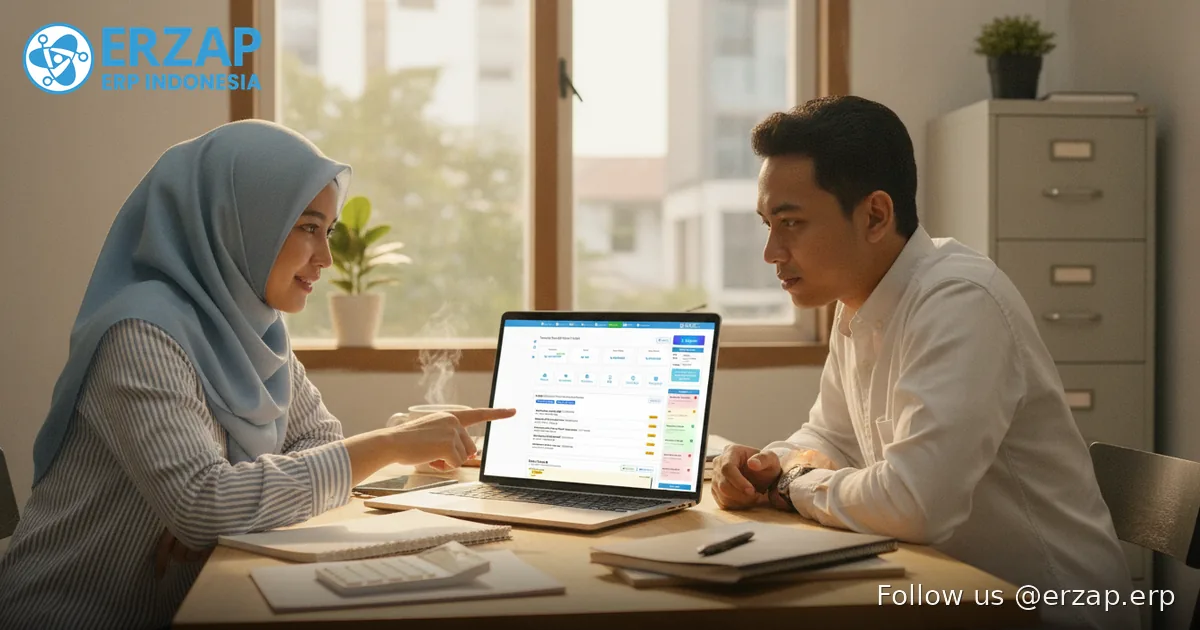
Jurnal terjadwal berulang akuntansi ERP adalah mekanisme pencatatan jurnal akuntansi yang dibuat secara otomatis oleh sistem sesuai jadwal yang telah dikonfigurasi — tanpa perlu input manual setiap periode. Beban-beban rutin seperti sewa gedung, depresiasi aset tetap, premi asuransi, dan biaya langganan berulang dicatat secara konsisten setiap bulan selama parameter yang ditetapkan masih berlaku. Di Erzap, fitur jurnal terjadwal memungkinkan pengguna mengatur frekuensi dan tanggal eksekusi jurnal, sekaligus memantau status seluruh jadwal yang sudah maupun belum diproses melalui halaman Jurnal Terjadwal.
⏱ Estimasi baca: 7 menit
Sudah berapa kali laporan laba rugi bulan ini terasa "aneh" — angka beban terlihat lebih kecil dari biasanya, padahal pengeluaran operasional tidak berkurang? Lalu setelah ditelusuri, ternyata beban sewa bulan ini belum dicatat. Atau depresiasi mesin terlupakan. Lagi.
Apa Itu Jurnal Terjadwal Berulang dan Mengapa Penting?
Pengertian Recurring Journal (Jurnal Terjadwal)
Recurring journal — atau dalam bahasa Indonesia dikenal sebagai jurnal terjadwal atau jurnal berulang — adalah instruksi yang diberikan ke sistem akuntansi untuk membuat entri jurnal secara otomatis pada interval waktu tertentu. Interval ini bisa harian, mingguan, bulanan, atau sesuai kebutuhan bisnis. Begitu parameter dikonfigurasi satu kali, sistem akan menjalankan pencatatan tanpa intervensi manusia.
Pentingnya fitur ini berakar dari sifat beban bisnis itu sendiri. Dalam laporan keuangan yang disusun berdasarkan prinsip akrual, setiap beban harus diakui pada periode terjadinya — bukan saat kas keluar. Sewa gedung bulan Oktober harus masuk ke laporan Oktober, bukan November ketika transfer bank dilakukan. Tanpa mekanisme otomatis, ketepatan waktu pencatatan ini bergantung sepenuhnya pada ingatan dan disiplin tim akuntan.
Bagi bisnis yang masih berskala kecil dengan satu atau dua beban rutin, pencatatan manual mungkin masih tertangani. Namun begitu jumlah cabang bertambah, jenis aset yang perlu didepresiasi semakin banyak, dan tim keuangan menanggung lebih banyak pekerjaan — celah lupa semakin besar dan konsekuensinya semakin mahal.
Jenis-Jenis Beban yang Masuk Jurnal Terjadwal
Beban Rutin yang Ideal untuk Otomasi
Secara umum, kandidat ideal untuk jurnal terjadwal adalah beban yang bersifat tetap, berulang, dan bisa diprediksi nominalnya. Beberapa kategori paling umum yang dihadapi bisnis di Indonesia antara lain:
- Beban sewa — gedung kantor, gudang, atau toko dengan nilai kontrak tetap per bulan
- Depresiasi aset tetap — kendaraan operasional, mesin produksi, peralatan kantor, dan bangunan yang dihitung menggunakan metode garis lurus
- Premi asuransi — yang dialokasikan per bulan dari pembayaran premi tahunan di muka
- Amortisasi biaya dibayar di muka — lisensi software, biaya renovasi yang diamortisasi, atau biaya pra-operasional
- Beban bunga pinjaman — cicilan kredit investasi atau modal kerja dengan jadwal angsuran tetap
- Langganan layanan bisnis — platform digital, alat komunikasi, atau layanan cloud dengan biaya bulanan
Masing-masing pos ini memiliki satu kesamaan: nominalnya sudah diketahui sejak awal periode atau sejak kontrak ditandatangani. Tidak ada alasan teknis untuk menginputnya secara manual setiap bulan — selain karena sistem yang digunakan belum mendukung otomatisasi.
Risiko Jika Beban Rutin Tidak Dicatat Tepat Waktu
Dampak pada Akurasi Laporan Keuangan
Risiko paling langsung adalah distorsi laporan keuangan. Ketika beban sewa bulan Oktober tidak dicatat di Oktober, laba bulan tersebut terlihat lebih besar dari kenyataannya. Pemilik bisnis yang membaca laporan itu mungkin membuat keputusan berdasarkan angka yang keliru — misalnya memutuskan untuk menambah stok atau membuka cabang baru dengan asumsi margin yang sebenarnya tidak ada.
Risiko kedua adalah efek koreksi yang muncul di bulan berikutnya. Ketika akuntan menyadari ada beban yang terlewat, ia harus mencatat dua bulan sekaligus di periode berikutnya — sehingga laba bulan itu terlihat anjlok drastis. Fluktuasi seperti ini mempersulit analisis tren dan sering memicu pertanyaan tidak perlu dari manajemen atau auditor eksternal.
Yang lebih jarang disadari adalah biaya waktu yang tersembunyi. Sebuah studi operasional internal di berbagai UKM menunjukkan bahwa tim keuangan rata-rata menghabiskan 3–5 jam per bulan hanya untuk menginput ulang jurnal-jurnal yang bersifat identik dari bulan sebelumnya. Dikalikan 12 bulan, itu setara dengan satu hingga satu setengah minggu kerja penuh yang habis untuk pekerjaan repetitif — bukan analisis.
Studi Kasus: Bisnis Distribusi dan Masalah Beban Sewa
Sebuah bisnis distribusi skala menengah dengan beberapa gudang dan armada pengiriman memiliki struktur beban rutin yang cukup kompleks. Ada sewa tiga gudang dengan nilai berbeda, depresiasi belasan unit kendaraan operasional, premi asuransi armada yang dibayar tahunan namun dialokasikan bulanan, serta beberapa langganan platform logistik digital.
Tim keuangannya terdiri dari dua orang — seorang kepala akuntan dan satu staf. Setiap awal bulan, keduanya sibuk mengejar closing periode sebelumnya: merekonsiliasi kas, memverifikasi faktur pembelian yang masuk, dan menyiapkan laporan untuk pemilik. Di tengah tekanan itu, input jurnal beban rutin sering digeser ke akhir minggu pertama — dan tidak jarang terlupakan sepenuhnya ketika volume transaksi harian sedang tinggi.
Dampaknya baru terasa di akhir kuartal, saat auditor internal mempertanyakan mengapa angka depresiasi di bulan tertentu tidak konsisten. Penelusuran mundur memakan waktu hampir dua hari kerja — mengecek satu per satu jurnal yang seharusnya ada tapi tidak ditemukan. Koreksi dilakukan retroaktif, namun laporan yang sudah terlanjur dibagikan ke manajemen harus direvisi ulang. Kepercayaan terhadap akurasi laporan keuangan internal sempat terguncang.
Solusi Implementasi Erzap
Setelah mengevaluasi proses tersebut, bisnis distribusi itu memutuskan untuk mengimplementasikan Erzap sebagai sistem ERP terintegrasi. Salah satu langkah pertama yang dikonfigurasi adalah jurnal terjadwal untuk seluruh beban rutin bulanan. Di Erzap, setiap jadwal jurnal dikonfigurasi dengan akun debet-kredit, nominal, frekuensi, dan tanggal eksekusi yang spesifik. Begitu konfigurasi disimpan, sistem menjalankan pencatatan secara otomatis setiap tanggal yang ditentukan — tanpa perlu diingatkan, tanpa bergantung pada memori akuntan. Halaman Jurnal Terjadwal menyediakan tampilan daftar yang memperlihatkan mana yang sudah diproses dan mana yang masih terjadwal, sehingga tim keuangan bisa memantau kepatuhan pencatatan dalam hitungan detik.
Dalam tiga bulan pertama penggunaan, tidak ada satu pun beban rutin yang terlewat. Waktu yang sebelumnya tersita untuk input manual kini dialihkan ke analisis margin per rute pengiriman — pekerjaan yang jauh lebih bernilai bagi pertumbuhan bisnis.
Perbandingan: Pencatatan Manual vs Jurnal Terjadwal Otomatis
| Aspek | Pencatatan Manual Tiap Bulan | Jurnal Terjadwal di Erzap |
|---|---|---|
| Ketepatan waktu pencatatan | Bergantung pada ingatan dan jadwal akuntan | Otomatis pada tanggal yang dikonfigurasi |
| Risiko lupa atau terlewat | Tinggi — terutama saat periode sibuk | Tidak ada — sistem berjalan mandiri |
| Waktu yang dibutuhkan per bulan | 3–5 jam untuk input semua beban rutin | Nol — konfigurasi dilakukan sekali saja |
| Konsistensi nominal dan akun | Rawan salah ketik atau salah akun | Konsisten sesuai template yang dikonfigurasi |
| Pemantauan status pencatatan | Manual — harus cek satu per satu | Tersedia di halaman Jurnal Terjadwal |
| Akurasi laporan keuangan bulanan | Rentan distorsi jika ada yang terlewat | Konsisten dan dapat diandalkan |
| Effort saat audit atau review | Perlu rekonstruksi manual jika ada gap | Riwayat jurnal tersedia lengkap di sistem |
Cara Kerja Jurnal Terjadwal di Erzap
Konfigurasi Satu Kali, Berjalan Seterusnya
Prinsip dasar fitur ini sederhana: Anda mendefinisikan sebuah template jurnal — akun debet, akun kredit, nominal, deskripsi, dan jadwal eksekusi — lalu menyimpannya. Erzap akan menjalankan pencatatan sesuai jadwal tersebut tanpa memerlukan intervensi lebih lanjut.
- Tentukan akun yang terlibat — misalnya Beban Sewa (debet) dan Utang Sewa atau Kas/Bank (kredit), sesuai dengan perlakuan akuntansi yang berlaku di bisnis Anda.
- Masukkan nominal jurnal — untuk beban tetap seperti sewa, nominalnya sama setiap periode. Untuk beban yang nominalnya berubah, Anda dapat merevisi template kapan saja.
- Atur frekuensi dan tanggal eksekusi — pilih apakah jurnal berjalan bulanan, mingguan, atau pada interval lain yang sesuai, dan tentukan tanggal spesifik dalam periode tersebut.
- Simpan dan aktifkan jadwal — sistem akan mencatat jurnal secara otomatis sesuai konfigurasi yang disimpan.
- Pantau dari halaman Jurnal Terjadwal — tampilan daftar menunjukkan status setiap jadwal: sudah diproses, sedang berjalan, atau terjadwal di masa mendatang.
Fleksibel untuk Berbagai Jenis Beban Rutin
Satu fitur yang membuat jurnal terjadwal di Erzap praktis untuk bisnis multi-outlet adalah kemampuannya dikonfigurasi per entitas. Bisnis yang memiliki beberapa cabang atau badan usaha dapat mengatur jadwal jurnal yang berbeda untuk setiap outlet — misalnya beban sewa gudang di satu cabang berbeda nominalnya dengan cabang lain — tanpa mengganggu konfigurasi yang sudah berjalan di entitas lain. Laporan keuangan per outlet tetap akurat, dan konsolidasi lintas entitas tetap dapat dilakukan secara real-time.
Menurut data dari Badan Pusat Statistik, jumlah usaha menengah di Indonesia terus bertumbuh dalam beberapa tahun terakhir — dan dengan pertumbuhan skala bisnis, kompleksitas pencatatan keuangan pun ikut meningkat. Fitur seperti jurnal terjadwal bukan lagi kemewahan sistem besar, melainkan kebutuhan operasional dasar bagi bisnis yang ingin laporan keuangannya bisa diandalkan untuk pengambilan keputusan.
FAQ: Jurnal Terjadwal Berulang di ERP
Apakah jurnal terjadwal bisa diubah nominalnya di tengah jalan?
Ya. Konfigurasi jurnal terjadwal di Erzap dapat diperbarui kapan saja. Jika sewa gudang naik mulai bulan tertentu, Anda cukup membuka template jadwal yang bersangkutan dan mengubah nominalnya. Jurnal yang sudah dieksekusi di periode sebelumnya tidak terpengaruh — hanya eksekusi berikutnya yang menggunakan nilai baru.
Apa yang terjadi jika jurnal terjadwal berjalan di tanggal yang salah karena libur atau akhir pekan?
Sistem ERP yang baik menangani ini dengan mekanisme toleransi tanggal — eksekusi dijadwalkan ulang ke hari kerja terdekat atau tetap berjalan di tanggal yang ditentukan tergantung konfigurasi. Di Erzap, hal ini dapat dikontrol saat pengaturan jadwal dibuat, sehingga tidak ada kejutan di akhir bulan.
Apakah jurnal terjadwal cocok untuk depresiasi yang dihitung dengan metode berbeda?
Untuk metode garis lurus dengan nilai tetap per bulan, jurnal terjadwal sangat cocok dan langsung bisa dikonfigurasi. Untuk metode saldo menurun atau metode lain dengan nilai yang berubah setiap periode, jurnal terjadwal tetap bisa digunakan namun nominalnya perlu diperbarui setiap awal tahun atau setiap kali terjadi perubahan nilai buku aset.
Bisakah satu bisnis memiliki banyak jurnal terjadwal sekaligus?
Bisa, dan memang begitu idealnya digunakan. Sebuah bisnis distribusi skala menengah, misalnya, bisa memiliki puluhan jadwal aktif secara bersamaan — satu untuk setiap gudang yang disewa, satu untuk setiap kelompok aset yang didepresiasi, satu untuk premi asuransi, dan seterusnya. Halaman Jurnal Terjadwal di Erzap dirancang untuk menampilkan semua jadwal ini dalam satu tampilan terpusat sehingga mudah dipantau.
Apakah jurnal otomatis ini langsung mempengaruhi laporan keuangan?
Ya. Karena Erzap mengintegrasikan seluruh modul dalam satu sistem, setiap jurnal yang dieksekusi — baik manual maupun terjadwal — langsung tercermin di laporan Laba Rugi, Neraca, dan Buku Besar secara real-time. Tidak ada proses sinkronisasi atau impor data tambahan yang diperlukan.
Kesimpulan
Jika bisnis Anda masih mengandalkan input manual untuk beban-beban yang nominalnya sudah bisa diprediksi sejak awal periode, ada baiknya mempertimbangkan apakah waktu yang dihabiskan tim keuangan untuk pekerjaan repetitif itu bisa dialihkan ke hal yang lebih bernilai. Fitur jurnal terjadwal di Erzap tersedia untuk dicoba tanpa komitmen — Coba Erzap Gratis 14 Hari dan lihat sendiri apakah otomatisasi pencatatan beban rutin relevan untuk skala bisnis Anda saat ini.